В 2026 году контроль над исполнением государственных контрактов и государственного оборонного заказа (ГОЗ) остается одним из наиболее жестких направлений финансового регулирования. Многие исполнители контрактов сталкиваются с необходимостью строгого соблюдения правил расширенного казначейского сопровождения, где любая ошибка в документах может привести к блокировке платежей. Для бухгалтеров и специалистов финансовых служб это означает не только дополнительную нагрузку, но и высокие риски ответственности за нецелевое использование средств.
Понимание критериев проверки Федерального Казначейства и автоматизация раздельного учета становятся критически важными условиями для стабильной работы предприятия. В данной статье разберем ключевые требования регулятора и инструменты, которые позволяют минимизировать риски при сдаче отчетности.
Какие контракты подлежат казначейскому сопровождению?
Казначейскому сопровождению подлежат государственные контракты, расчеты по которым осуществляются через лицевые счета, открытые в территориальных органах Федерального Казначейства. Основным нормативным документом, регламентирующим порядок ведения раздельного учета и предоставления отчетности, является Приказ Министерства финансов №210н. Согласно его положениям, исполнители обязаны вести учет затрат по каждому контракту отдельно, обеспечивая прозрачность движения бюджетных средств. При проверке представители казначейства в первую очередь обращают внимание на соответствие фактически произведенных расходов структуре цены контракта и наличие подтверждающих первичных документов.
Обзор изменений требований к исполнителям гос. контрактов и гособоронзаказов
Последние два года эксперты отмечают существенное ужесточение контроля и цифровизацию процессов казначейского сопровождения. Федеральное Казначейство переходит от простого мониторинга к глубокой автоматизированной проверке каждой операции, что требует от исполнителей предельной точности в ведении раздельного учета.
Ниже приведен хронологический график вступления в силу ключевых изменений:
- Апрель 2025: цифровизация открытия счетов. Введен новый порядок открытия лицевых счетов через ГИИС «Электронный бюджет» в режиме онлайн. Исполнителям необходимо закладывать дополнительное время на корректную подготовку данных для этой процедуры.
- Май 2025: обновление санкционирования платежей. Вступил в силу Приказ №214н, который повысил уровень автоматизации проверок по ряду кодов и уточнил требования к составу сведений о выплатах, особенно в случаях, когда контракт попадает под КС уже в процессе исполнения.
- Июнь 2025: обязательный раздельный учет. Согласно 158-ФЗ, ведение раздельного учета финансово-хозяйственной деятельности (ФХД) стало обязательным для всех без исключения участников казначейского сопровождения. ГИИС «Электронный бюджет» утвержден как основной контур для обмена данными.
- Июль 2025: уточнение правил для ГОЗ и гражданских заказов. Приказ Минфина №83н внес важные дополнения в базовый Приказ № 210н. Основное изменение – разделение логики учета накладных расходов: для обычных госзаказов применяются правила 210н, а для гособоронзаказа – нормы Приказа №334. В отчетных документах и декларациях формулировка «анализ» официально заменена на «проверка».
- 1 января 2026: новая система штрафов и мониторинга. Введена ст. 15.37.1 КоАП, предусматривающая штрафы до 500 тыс. рублей за нарушения при ведении раздельного учета. Санкции могут быть наложены даже за отсутствие обособления контракта стоимостью всего в несколько десятков тысяч рублей. Введена ст. 15.49 КоАП, устанавливающая ответственность заказчика за просрочку утверждения сведений. Запущен тотальный казначейский мониторинг для всех участников системы платежей.
- Апрель 2026: реформа платежных поручений. Вступает в силу новый формат платежного поручения (согласно Приказу №58н от 16.05.2025 г.). Переход на электронный формат напрямую влияет на скорость санкционирования оплат.
Главным риском текущей реальности становится прямая зависимость между корректностью раздельного учета и движением денежных средств: ошибки в пакете документов теперь являются законным основанием для возврата платежа или полной блокировки лицевого счета.
Разбор Приказ Министерства финансов №210н
Согласно Приказу №210н, ключевым требованием является обособленное отражение доходов и затрат по каждому отдельному государственному контракту, договору или соглашению. Данное правило действует с 1.01.2022 г.
Обособление данных в учетной системе
Раздельный учет должен быть реализован непосредственно в учетной системе предприятия (например, в 1С:Бухгалтерия или 1С:ERP), а не только в расчетных таблицах Excel. При выгрузке любой оборотно-сальдовой ведомости проверяющий должен видеть связь каждой операции с конкретным контрактом через субконто или номенклатурные группы:
- для торговых компаний это означает использование отдельных складов на 41 счете для аккумуляции закупки и продажи под конкретный заказ.
- затраты на производство продукции или оказание услуг должны детально расшифровываться по статьям затрат в привязке к гос. контракту.
Прямые и накладные расходы
Особое внимание Федеральное Казначейство уделяет логике распределения затрат. Одной из самых частых ошибок является включение в состав накладных расходов тех затрат, которые регулятор считает прямыми.
- Транспортные расходы: если компания занимается перепродажей, затраты на доставку комплектующих на склад часто ошибочно относят на 44 счет (накладные). Однако такие расходы являются прямыми — их необходимо включать в стоимость товара через доп. услуги и отражать в карточке фактических затрат.
- Налоги и взносы: распределение НДФЛ и страховых взносов должно быть строго пропорционально ФОТ сотрудников, занятых в исполнении контракта. Эта пропорция должна подтверждаться справкой-расчетом из учетной системы.
Отчетные документы и формы
Казначейство проверяет не просто цифры, а их подтверждение первичными документами и данными раздельного учета. Для успешной сдачи необходимо подготовить установленный пакет форм:
- Приложение 1: Расчет суммы накладных расходов;
- Приложение 2: Расходная декларация;
- Приложение 3: Ресурсная расходная декларация;
- Приложение 4: Выписка из регистров учета.
Важно: с июля 2025 года порядок ведения учета и состав отчетных форм обновлены Приказом Минфина №83н. Вся методология раздельного учета, включая алгоритмы распределения затрат, должна быть зафиксирована в учетной политике организации.
Расширенное казначейское сопровождение
Расширенное казначейское сопровождение – это режим усиленного государственного контроля, который включает в себя не только мониторинг платежей, но и проведение камеральных и выездных проверок для подтверждения фактического исполнения обязательств по контракту. В сфере ГОЗ этот режим обязателен для контрактов с единственным поставщиком на сумму более 100 млн руб., а также для участников цепочки кооперации с суммой договора более 3 млн руб.
Если базовое казначейское сопровождение сосредоточено на правильности оформления платежных поручений и наличии обоснований для выплат, то в рамках РКС представители Федерального Казначейства проверяют физическое существование товаров и реальность выполненных работ. Контролирующие органы анализируют, не являются ли затраты надуманными или необоснованно завышенными.
В ходе дополнительных проверок (камеральных и выездных) анализируются следующие показатели:
- Сроки исполнения: соблюдение графиков поставки товаров, выполнения работ или оказания услуг.
- Количественные и качественные характеристики: соответствие объема поставленных ресурсов условиям контракта.
- Факт поставки: верификация фактического наличия товаров, вплоть до применения средств фото- и видеофиксации.
- Достоверность учета: правильность ведения раздельного учета и строгое соответствие фактических затрат данным, отраженным в регистрах предприятия.
- Экономическая обоснованность: проверка целесообразности расходов в соответствии с Постановлением Правительства №2271 от 13.12.2021.
Таким образом, расширенное сопровождение требует от исполнителя еще более глубокой детализации раздельного учета, так как любая неточность в отчетности может быть квалифицирована как несоответствие фактическим затратам в ходе выездной проверки.
Автоматизация подготовки отчетности по казначейскому сопровождению
Чтобы упростить подготовку отчетности по Приказу №210н и повысить точность учета экономисты и бухгалтеры могут использовать специализированное программное обеспечение – решение БИТ.ГОЗ. В 2026 г. в функциональность продукта добавлена возможность сформировать полный комплект отчетных документов для Федерального Казначейства:
- Статьи затрат Казначейства
- Расчет суммы накладных расходов
- Ресурсная расходная декларация
- Расходная декларация
- Отчет «Выписка из регистров аналитического учета»
Вебинар с демонстраций возможностей программного продукта:
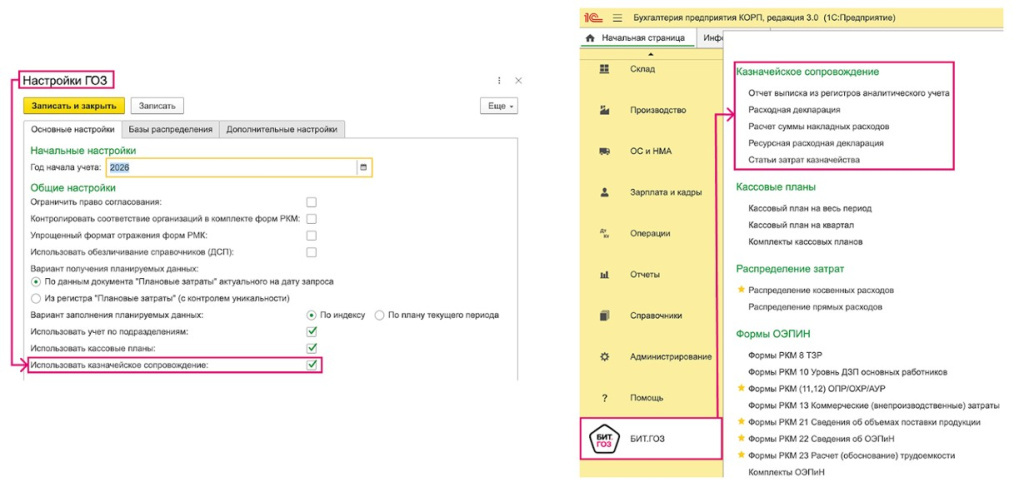
Чтобы активировать данную функциональность в продукте, необходимо перейти в раздел «Настройки ГОЗ» и поставить галочку напротив пункта «Использовать казначейское сопровождение». После этого блок с доступными отчетами и справочниками появится в главном меню.
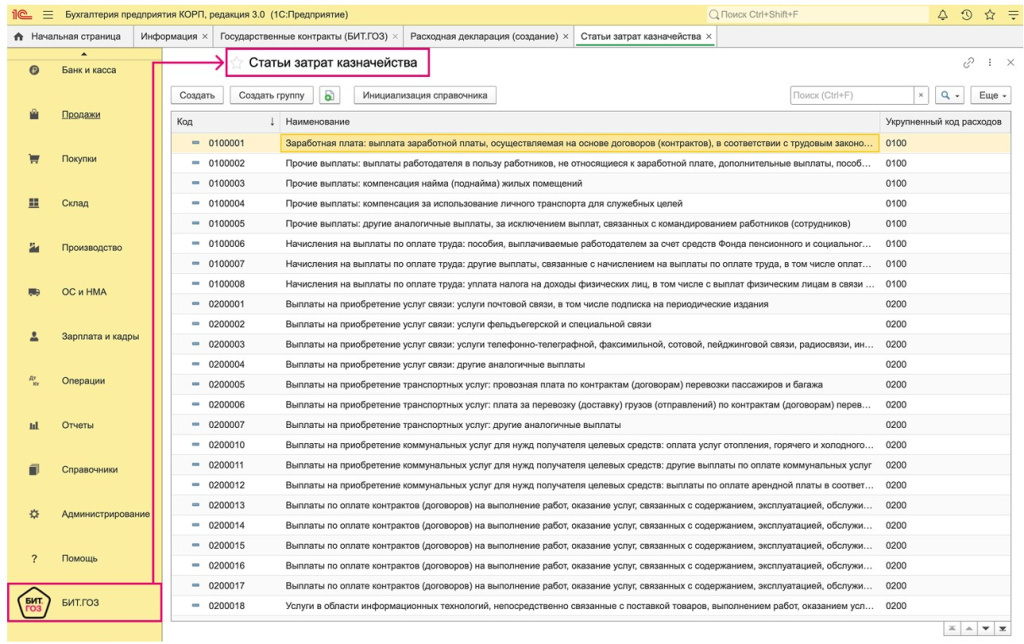
Начать подготовку отчетности следуют с настройки справочника «Статьи затрат Казначейства». Пользователь может редактировать названия статей согласно потребностям предприятия, а также добавлять их развернутое описание.
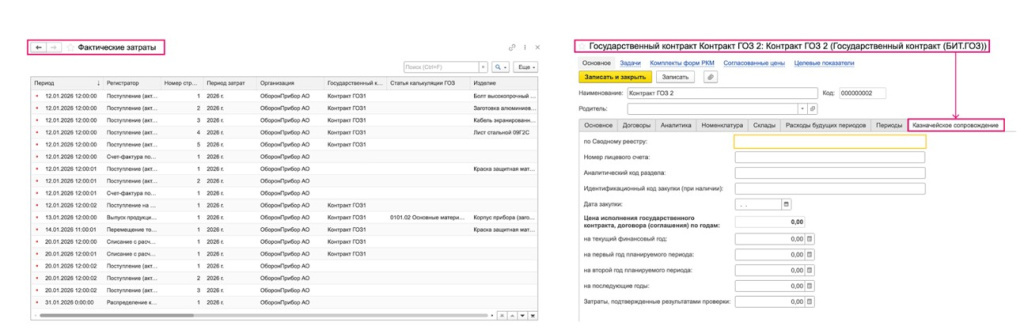
После этого можно переходить к формированию отчетов и форм. Все они автоматически заполняются на основании данных:
- регистра «Фактические затраты»
- справочника «Статьи затрат Казначейства»
- вкладки «Казначейское сопровождение» в карточке конкретного государственного контракта
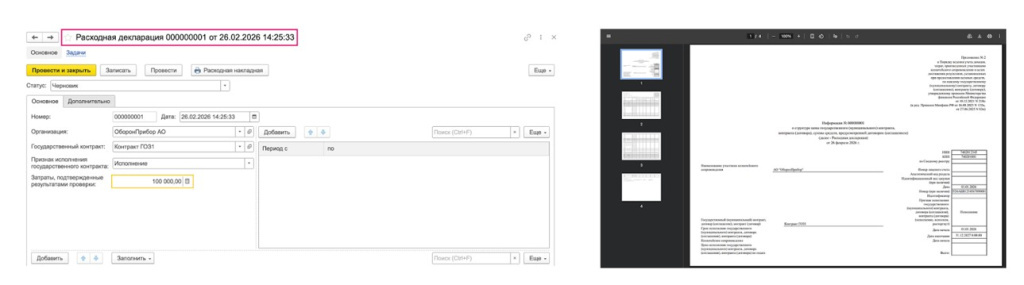
Для формирования конкретного документа (например, расходной декларации) пользователю необходимо перейти в соответствующий раздел меню программы БИТ.ГОЗ и создать документ. Для автоматического формирования декларации потребуется заполнить всего несколько полей:
- Организация;
- Государственный контракт;
- Отчетный период;
- Признак исполнения государственного контракта;
- Затраты, подтвержденные результатами проверки;
- Дополнительно можно указать автора документа и ответственного за сдачу отчетности в системе.
В результате записи этих данных система сама сформирует отчет и его вариант для печати.
Таким образом, использование программного продукта БИТ.ГОЗ позволяет избежать претензий при проверке Федерального Казначейства, штрафов и блокировок платежей.
Резюме и рекомендации
Для минимизации рисков при казначейском сопровождении предприятиям рекомендуется провести внутренний аудит системы раздельного учета на соответствие Приказу №210н. Важно закрепить методику распределения накладных расходов в учетной политике и обеспечить ежедневную сверку данных аналитического учета с первичной документацией.
Переход на автоматизированные системы учета, такие как БИТ.ГОЗ, является наиболее эффективным способом защиты от блокировок платежей и претензий регулятора, так как позволяет формировать отчетность без ошибок и в строгом соответствии с актуальными требованиями законодательства.