С 1 января 2026 года в России началось поэтапное внедрение цифрового рубля — новой формы национальной валюты, которая дополняет наличные и безналичные расчеты и уже используется в бюджетной сфере.
Для финансовых директоров это не просто регуляторное изменение, а фактор, который в ближайшие годы повлияет на казначейство, учет, финансовый контроль и ИТ-архитектуру компании. В статье разберем, как цифровой рубль меняет финансовые процессы бизнеса, какие возможности и риски он создает и к чему финансовому директору стоит готовиться уже сейчас.
Что такой цифровой рубль и зачем он нужен
Цифровой рубль — это новая форма национальной валюты Российской Федерации, представляющая собой уникальный цифровой код, который выпускается, хранится и обращается исключительно на платформе цифрового рубля Банка России. С точки зрения права и регулирования цифровой рубль не является криптовалютой, цифровым финансовым активом или частной цифровой валютой — это полноценный рубль, обязательства по которому несет государство в лице Центрального банка РФ.
С введением цифрового рубля национальная валюта получает три равноправные формы существования: наличную, безналичную и цифровую. Между ними отсутствует обменный курс — все формы полностью эквивалентны по номиналу: один цифровой рубль равен одному безналичному и одному наличному рублю. При этом перевод средств между формами осуществляется по курсу 1:1 и не приводит к увеличению денежной массы в экономике. Цифровой рубль не создает «новых денег», а лишь меняет форму их обращения.
Ключевое отличие цифрового рубля от безналичных средств заключается в модели учета и хранения. Безналичные деньги учитываются на счетах в коммерческих банках и являются их обязательствами перед клиентом. Цифровые рубли учитываются в цифровых кошельках на платформе Банка России и находятся под прямым контролем регулятора. Банки в этой модели выступают в роли посредников доступа, но не держателей средств. Это принципиально меняет распределение рисков и роль банковской инфраструктуры в платежных процессах.
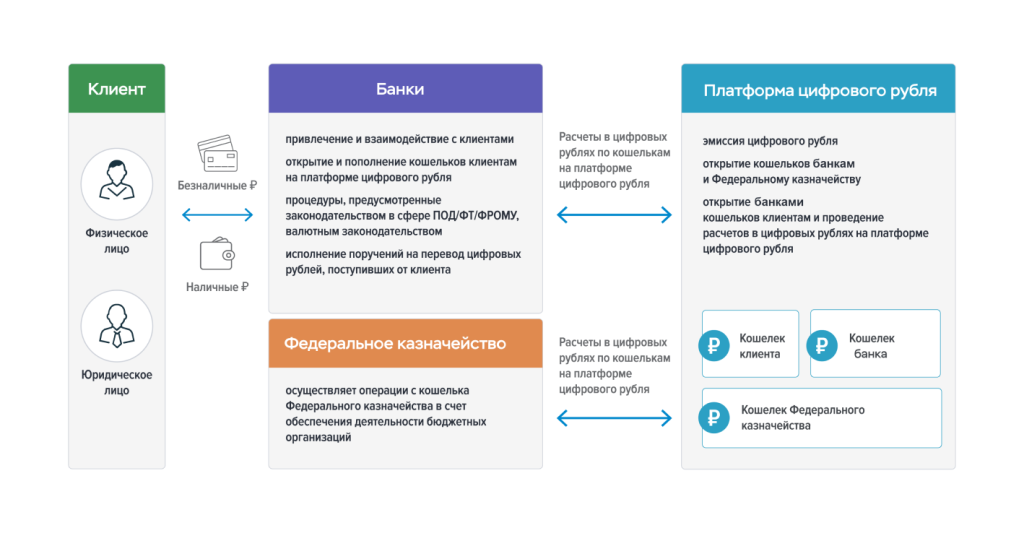
Схема модели цифрового рубля, размещенная на сайте Центробанка РФ
С точки зрения финансовой системы цифровой рубль является закономерным этапом ее развития. Его появление обусловлено сразу несколькими факторами: глобальным трендом на внедрение цифровых валют центральных банков, необходимостью создания регулируемой альтернативы криптовалютам, а также задачами государства по повышению прозрачности финансовых потоков. Проект реализуется по инициативе Банка России и Минфина и изначально закладывался как инструмент усиления контроля, а не как рыночный эксперимент.
Для бизнеса цифровой рубль не заменяет привычные формы расчетов, а дополняет существующую финансовую инфраструктуру, формируя новый контур движения денежных средств. Этот контур характеризуется более низкой стоимостью переводов, прямым контролем со стороны Центробанка и высокой прослеживаемостью операций. По оценкам регулятора, комиссии по операциям с цифровым рублем могут быть в несколько раз ниже стандартных банковских тарифов, что особенно важно для крупных и массовых платежей.
С управленческой точки зрения важно, что цифровой рубль повышает степень контроля над денежными средствами. Прямой учет на платформе ЦБ РФ снижает риски, связанные с устойчивостью банковской системы, отзывом лицензий и заморозкой счетов. Одновременно усиливается прозрачность операций, что упрощает налоговый мониторинг и контроль целевого использования средств, особенно при работе с бюджетом и государственным финансированием.
Таким образом, цифровой рубль следует рассматривать не как отдельный платежный инструмент, а как элемент новой финансовой архитектуры, в которой компании будут одновременно управлять несколькими формами денег, разными контурами расчетов и повышенными требованиями к учету и контролю. Для финансового директора это означает усложнение финансовой модели, но одновременно — появление новых возможностей для снижения издержек, повышения прозрачности и управляемости денежных потоков.
Когда введут цифровой рубль
Введение цифрового рубля закреплено в законодательстве и реализуется поэтапно. Формально использование цифрового рубля остается добровольным, однако для бизнеса, банков и участников бюджетных расчетов в определенные сроки возникает обязанность обеспечить техническую и операционную готовность к работе с новой формой валюты.
Требования к бизнесу
Для коммерческих компаний ключевыми критериями являются размер выручки и статус обслуживающего банка.
С 1 сентября 2026 года обязанность обеспечить клиентам возможность расчетов в цифровых рублях возникает у компаний с годовой выручкой свыше 120 млн рублей, если на 1 января 2026 года у них заключен договор о приеме электронных средств платежа с системно значимой кредитной организацией или банком, признанным ЦБ значимым на рынке платежных услуг.
С 1 сентября 2027 года требования распространяются на более широкий круг бизнеса — компании с выручкой свыше 30 млн рублей, работающие с банками с универсальной лицензией или значимыми кредитными организациями.
С 1 сентября 2028 года обязанность обеспечить возможность расчетов в цифровых рублях возникает у компаний с годовой выручкой от 20 млн до 30 млн рублей, независимо от типа лицензии обслуживающего банка.
При этом законодательство предусматривает исключения. Торговые точки с выручкой менее 5 млн рублей за предыдущий год, а также объекты, расположенные в местах без доступа к мобильному или стационарному интернету, освобождаются от обязанности принимать цифровые рубли. В этих случаях решение об использовании цифрового рубля остается за бизнесом.
Требования к банкам
Отдельный график предусмотрен для банковской системы. Банки обязаны обеспечить клиентам возможность совершать операции с цифровыми рублями в зависимости от своего статуса.
С 1 сентября 2026 года такие требования распространяются на системно значимые банки и кредитные организации, признанные ЦБ значимыми на рынке платежных услуг.
С 1 сентября 2027 года — на банки с универсальной лицензией.
С 1 сентября 2028 года — на все остальные банки, включая организации с базовой лицензией.
Для финансового директора это означает, что готовность компании к цифровому рублю будет зависеть не только от внутренних процессов, но и от того, насколько быстро обслуживающий банк подключится к соответствующей инфраструктуре.
Требования к бюджетной системе
Особую роль в распространении цифрового рубля играет бюджетная система. Именно через бюджетные расчеты государство будет постепенно вовлекать бизнес в использование новой формы валюты.
В 2025 году цифровой рубль применяется при исполнении федерального бюджета по ограниченному перечню расходов, утверждаемому Правительством РФ по согласованию с Банком России.
С 2026 года цифровой рубль используется при перечислении поступлений в бюджеты всех уровней и при расчетах с федеральными бюджетными и автономными учреждениями.
С 2027 года цифровой рубль распространяется на расходы бюджетов всех уровней — федерального, регионального и муниципального.
Для компаний, работающих с госконтрактами, субсидиями и бюджетным финансированием, цифровой рубль фактически перестает быть опцией и становится обязательным элементом расчетов.
Добровольность использования
Отдельно Банк России подчеркивает добровольный характер использования цифрового рубля. Получение заработной платы или иных выплат в цифровых рублях возможно только по желанию граждан. Принудительного перевода зарплат и пенсий не предусмотрено, и привычные формы расчетов сохраняются.
Для бизнеса это означает отсутствие необходимости срочно менять зарплатные проекты, но в среднесрочной перспективе — готовность к работе с разными форматами выплат по запросу сотрудников.
Что меняется для казначейства и управления ликвидностью
С точки зрения казначейства цифровой рубль меняет саму логику движения денежных средств. Платежи осуществляются через платформу Банка России, а значит, снижается роль классических межбанковских расчетов и зависимость от отдельных банковских контуров.
Для финансового директора это потенциально означает:
- более быстрые расчеты, особенно при работе с бюджетом;
- снижение комиссий по отдельным операциям;
- повышение прозрачности движения средств.
Однако одновременно возникает новая задача — управление ликвидностью в условиях, когда деньги распределены между разными «контурами»: банковские счета, цифровые кошельки, специальные режимы расчетов. Это требует более точной финансовой модели и детализированного планирования денежных потоков.
Усиление контроля за денежными потоками и снижение операционных рисков
Одна из ключевых особенностей цифрового рубля — высокая степень прослеживаемости операций. Каждая транзакция фиксируется в системе с цифровым идентификатором, что значительно упрощает контроль целевого использования средств.
Для бизнеса это может стать преимуществом при работе с государственными деньгами, субсидиями и проектным финансированием. Для финансового директора — дополнительным инструментом внутреннего контроля и сокращения ручных проверок. В перспективе это может снизить нагрузку на финансовые службы при аудите и внешних проверках.
При этом повышенная прозрачность неизбежно усиливает требования к качеству данных, корректности аналитик и согласованности учетных регистров. Ошибки и несоответствия будут выявляться быстрее и жестче.
Изменения в финансовом учете, отчетности и ИТ-контуре компании
Появление цифрового рубля неизбежно затрагивает учетную методологию и формирование отчетности. Компании должны корректно отражать операции с новой формой валюты, настроить аналитику денежных средств, обеспечивать сопоставимость данных между наличными, безналичными и цифровыми рублями, а также формировать управленческие отчеты с учетом новых расчетных каналов.
С точки зрения ИТ это означает необходимость гибкой архитектуры учетных систем. Жестко зашитые модели учета, ограниченные аналитики и ручные доработки создают риск потери управляемости и точности данных. Финансовому директору важно оценить уже сейчас, насколько используемые системы, включая 1С и связанные с ней решения, готовы к таким изменениям.
Так, например, в БИТ.ФИНАНС предусмотрена гибкая настройка денежных аналитик, что позволяет оперативно адаптироваться к новым требованиям. Помимо стандартных аналитик, таких как сценарии, статьи оборотов, ЦФО, контрагенты, договоры, проекты, номенклатурные группы и банковские счета, система позволяет добавлять до семи произвольных дополнительных аналитик. Для этого создаются новые элементы в разделе «Виды дополнительных аналитик», после чего они назначаются для использования в документах, справочниках и отчетах через регистр сведений «Назначение дополнительных измерений».
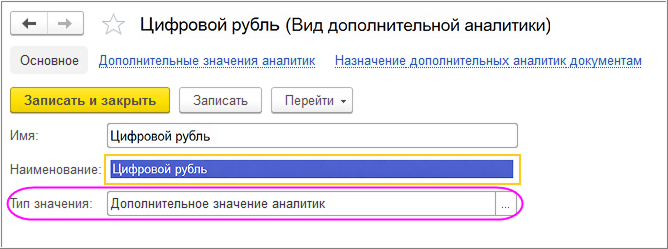
В БИТ.ФИНАНС можно добавить любую произвольную денежную аналитику, включая «Цифровой рубль»
После создания нового элемента (например, с наименованием «Цифровой рубль») и выбора соответствующего типа значения, аналитика становится доступной для использования как дополнительный разрез планирования и учета денежных средств. Такой подход обеспечивает точный контроль за движением цифровых рублей и позволяет интегрировать их в управленческую отчетность без дополнительных доработок системы.
Перспективы автоматизации расчетов и контроля целевого использования средств
Отдельного внимания заслуживает возможность использования смарт-контрактов на базе цифрового рубля. Речь идет об автоматическом исполнении платежей при наступлении заранее заданных условий: выполнении этапа работ, подтверждении поставки, закрытии обязательств.
В перспективе это может сократить долю ручных операций, упростить расчеты по договорам и снизить операционные риски. Для финансового директора это потенциальный инструмент повышения эффективности, но только при условии четко выстроенных бизнес-процессов и формализованных договорных условий.
Преимущества и недостатки цифрового рубля для бизнеса
Цифровой рубль открывает новые возможности для компаний, но вместе с этим формирует особенности, которые важно учитывать при планировании финансовых процессов. Ниже рассмотрены ключевые плюсы и минусы новой формы национальной валюты.
Преимущества цифрового рубля:
- Снижение комиссий. Расчеты цифровым рублем обходятся значительно дешевле стандартных банковских переводов. Для физических лиц переводы до 300 тысяч рублей можно осуществлять бесплатно, юридические лица смогут использовать сниженные комиссии, что особенно актуально для крупных и массовых платежей.
- Надежность и независимость от банков. Платформа управляется напрямую Центробанком, что минимизирует риски, связанные с банкротством или отзывом лицензий у банков. Для финансового директора это повышает предсказуемость движения денежных средств.
- Отсутствие посредников. Все операции проходят через платформу ЦБ РФ без участия сторонних операторов. Это упрощает документооборот и сокращает количество внутренних согласований и ошибок.
- Прозрачность и контроль. Каждый цифровой рубль имеет уникальный идентификатор, а все транзакции отслеживаются регулятором. Для бизнеса это означает возможность точного контроля финансовых потоков и упрощение отчетности, особенно при работе с госсектором.
- Быстрые переводы и потенциал для международных расчетов. Технологическая платформа обеспечивает возможность ускоренных и потенциально более дешевых платежей, что открывает новые сценарии работы с партнерами и поставщиками.
Недостатки и ограничения цифрового рубля:
- Тотальный контроль и отсутствие анонимности. Полная прослеживаемость операций снижает гибкость в управлении потоками и требует строгой дисциплины при формировании платежей.
- Риски блокировки и заморозки средств. Централизованная система позволяет оперативно приостанавливать операции, что требует четкого соблюдения процедур внутреннего контроля и комплаенса.
- Налоговые и учетные особенности. Прозрачность транзакций усложняет применение традиционных схем налоговой оптимизации и требует адаптации бухгалтерских и управленческих систем.
- Ограниченность использования. Массового перехода на цифровой рубль пока нет, и контрагенты могут быть не готовы к работе с новой формой денег. Это накладывает ограничения на повседневные расчеты и требует параллельного ведения привычных платежных каналов.
- Зависимость от платформы и нестабильность условий. Работа с цифровым рублем требует адаптации к новой инфраструктуре, а правила использования могут корректироваться по мере внедрения.
- Киберриски. Все цифровые рубли находятся на единой платформе Банка России, что повышает требования к информационной безопасности и защите данных. Для бизнеса это означает необходимость учитывать потенциальные киберриски при планировании работы с цифровой валютой и интеграции ее в финансовые процессы.
Что должен учитывать финансовый директор уже сейчас
Цифровой рубль — это не эксперимент и не отдаленная перспектива, а элемент новой финансовой инфраструктуры, который будет внедряться по обязательному для рынка графику. Даже если компания не планирует использовать цифровой рубль в ближайшее время, финансовому директору важно заранее понять, как его появление повлияет на текущую финансовую модель и управляемость процессов.
В первую очередь имеет смысл оценить готовность казначейских процессов. Цифровой рубль формирует дополнительный контур движения денежных средств, который живет по своим правилам: отдельная платформа расчетов, иная логика контроля платежей, повышенная прозрачность операций. Это означает, что классические модели управления ликвидностью, основанные только на банковских счетах, со временем перестанут быть полными. Финансовому директору важно заранее продумать, как цифровые рубли будут учитываться в платежном календаре, прогнозе ДДС и системе лимитов.
Не менее значимый вопрос — учет и аналитика денежных средств. Появление третьей формы рубля требует четкого разграничения источников и форм денег в учете, сопоставимости данных и корректного отражения операций в управленческой и регламентированной отчетности. Если учетная система не поддерживает гибкую настройку аналитик или требует ручных обходных решений, цифровой рубль быстро станет источником искажений данных и дополнительных трудозатрат.
Отдельного внимания заслуживает пересмотр требований к ИТ-системам. Цифровой рубль усиливает требования к интеграции учетных систем с банками и внешними платформами, а также к качеству данных и автоматизации контроля. Финансовому директору важно уже сейчас понимать, насколько текущие решения — включая 1С и связанные модули — готовы к работе с новым типом операций без доработок «в пожарном режиме».
Кроме того, цифровой рубль напрямую затрагивает процессы внутреннего контроля и комплаенса. Повышенная прослеживаемость операций снижает толерантность к ошибкам: некорректные назначения платежей, слабые регламенты согласования или разрозненные данные будут выявляться быстрее. Это делает актуальным пересмотр финансовых регламентов, матриц ответственности и процедур контроля еще до фактического подключения к цифровому рублю.
Наконец, важно учитывать человеческий фактор и подготовить команду к новым финансовым инструментам. Даже при высокой степени автоматизации цифровой рубль потребует от финансовой службы нового уровня понимания процессов и инструментов. Подготовка сотрудников — не обучение «кнопкам», а формирование целостного понимания, как новая форма денег встраивается в финансовую модель компании и влияет на управленческие решения.
О цифровом рубле кратко
Цифровой рубль постепенно становится частью экономической реальности. Для финансового директора это не просто новая форма денег, а фактор, меняющий подходы к управлению ликвидностью, контролю, учету и автоматизации.
К 2028 году цифровой рубль будет встроен в большинство финансовых цепочек — напрямую через требования к бизнесу и банкам, а также косвенно через бюджетные платежи. Для финансового директора это означает необходимость заранее учитывать цифровой рубль при проектировании казначейства, выборе банков-партнеров, настройке учетных систем и планировании автоматизации. Такой подход позволяет снизить операционные и учетные риски и избежать вынужденных изменений в сжатые сроки.
Компании, которые начнут готовиться к этим изменениям заранее, смогут встроить цифровой рубль в финансовую модель без потери управляемости — и использовать его как инструмент повышения прозрачности и эффективности, а не как источник дополнительных рисков.